Kalkulator pembiayaan LPPSA penjawat awam
Anda penjawat awam di Johor? Anggarkan berapa LPPSA boleh biayai, ansuran bulanan pada kadar 4%, dan sama ada jumlah potongan gaji anda kekal dalam had 60%.
Jawapan ringkas
Berapa had pembiayaan LPPSA pada 2026?
Sejak 4 Okt 2026, LPPSA boleh membiayai sehingga RM1 juta (sebelum ini RM750,000). Pembiayaan sehingga 100% daripada harga atau nilaian, ikut mana lebih rendah, pada kadar keuntungan 4% (4.5% bagi bahagian melebihi RM750,000). Pembiayaan pertama boleh sehingga 35 tahun dan mesti tamat sebelum umur 90, dan ansuran boleh sehingga 60% daripada pendapatan bersih. Contohnya, pendapatan bersih RM3,800 membenarkan sekitar RM2,280 sebulan, yang dalam 35 tahun pada 4% membayar balik kira-kira RM515,000.
Fakta utama (5)
- SPPSAi (Islam): kadar siling 7% dengan rebat kepada kadar efektif 4%.
- Pembiayaan kedua: sehingga 30 tahun dan 50% pendapatan bersih. Skim Muda: sehingga 40 tahun.
- Jumlah hutang boleh sehingga 80% daripada gaji pokok dan elaun tetap.
- Peraturan gaji: jumlah potongan gaji mesti kurang daripada 60% gaji pokok dan elaun tetap.
- Hanya untuk penjawat awam tetap yang disahkan jawatan; kakitangan kontrak dan pesara tidak layak.
Dikemas kini: · Disemak oleh Rumah Bumi Johor
Kalkulator
Anggaran pembiayaan LPPSA maksimum
RM 0
- Pembiayaan untuk rumah ini
- -
- Ansuran bulanan
- -
- Tempoh digunakan
- -
- Kekurangan yang anda bayar sendiri
- -
- Ansuran tertinggi dibenarkan
- -
- Pendapatan bersih digunakan
- -
- Jumlah potongan selepas LPPSA
- -
Anggaran sahaja. LPPSA menentukan jumlah yang diluluskan berdasarkan slip gaji penuh, nilaian hartanah dan peraturannya sendiri. Kemaskini: Nov 2026
Andaian & peraturan yang digunakan
- Kadar keuntungan 4% setahun bagi RM750,000 pertama dan 4.5% bagi bahagian selebihnya (kadar purata wajaran, mulai 4 Okt 2026), baki bulanan berkurangan (SPPSA). SPPSAi: kadar siling 7% dengan rebat kepada kadar efektif 4%.
- Pembiayaan maksimum RM1,000,000 mulai 4 Okt 2026 (sebelum ini RM750,000). Margin sehingga 100%. Skim Muda: kami guna RM750,000 seperti dinyatakan panduan 2026; sahkan dengan LPPSA.
- Tempoh: pembiayaan pertama sehingga 35 tahun, kedua sehingga 30 tahun, Skim Muda sehingga 40 tahun, dan pembiayaan mesti tamat sebelum umur 90 tahun.
- Kemampuan bayar: ansuran sehingga 60% pendapatan bersih bagi pembiayaan pertama (50% bagi kedua), dan jumlah hutang sehingga 80%. Di sini pendapatan bersih = gaji pokok + elaun tetap − potongan sedia ada, dan ujian 80% menggunakan gaji pokok + elaun tetap. LPPSA turut menolak potongan berkanun (contohnya cukai pendapatan), jadi angka sebenar boleh lebih rendah.
- Had potongan gaji: jumlah potongan kurang daripada 60% gaji pokok + elaun tetap (peraturan gaji Jabatan Akauntan Negara, 1PP WP9).
- Tidak termasuk: takaful MRTT/MLTT, yuran guaman, duti setem dan yuran nilaian. Rumah mesti dinilai untuk LPPSA; pembiayaan berdasarkan harga atau nilaian, mengikut mana lebih rendah.
Projek dalam bajet anda
Projek baharu di Johor dalam julat harga ini. WhatsApp kami untuk harga dan unit terkini.
 Bodaiju Residences @ MediniIskandar Puteri, Bukit Indah & Second Link
 Sentrio Residence 2 @ Scientex SenaiSenai & KulaiBumi: harga SPA 15% lebih rendah
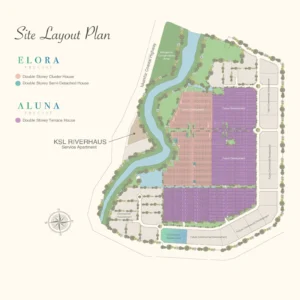 KSL RiverhausIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 KSL Austin Legacy @ Seri AustinMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah

 Crest at AustinMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
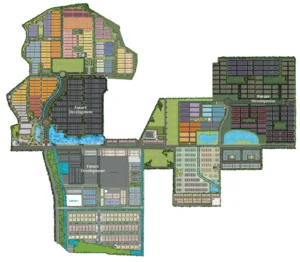 Eco Tropics Lanna 2Pasir GudangBumi: harga SPA 15% lebih rendah
 Summer SuitesJB City Centre & RTSBumi: harga SPA 15% lebih rendah
 Fraser Heights @ Tropicana UplandsIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Estuari Park Homes @ Puteri HarbourIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Southern Marina Residences @ Puteri HarbourIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Sunway Lenang HeightsMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
 Isola Coast @ Senibong CoveSenibong Cove, Masai & Seri AlamBumi: harga SPA 15% lebih rendah
Panduan penuh
Baca panduan penuh
Bagaimana LPPSA mengira jumlah pembiayaan anda?
LPPSA melihat berapa banyak anda mampu bayar setiap bulan, bukan hanya gred anda. LPPSA mengambil gaji pokok dan elaun tetap, kemudian menolak potongan sedia ada. Ansuran dibenarkan sehingga 60% daripada baki itu bagi pembiayaan pertama. Jumlah yang dibiayai ialah amaun yang boleh dibayar balik oleh ansuran itu pada kadar 4% sepanjang tempoh anda, sehingga had RM1 juta. Jika rumah anda lebih murah daripada itu, LPPSA boleh membiayai sehingga 100% harga atau nilaian, ikut mana lebih rendah. Jadi ramai penjawat awam tidak perlu bayaran pendahuluan 10%.
Contohnya, seorang guru dengan gaji pokok RM3,500, elaun tetap RM900 dan potongan lain RM600 mempunyai pendapatan bersih RM3,800 dalam kalkulator ini. Enam puluh peratus daripadanya ialah RM2,280 sebulan, yang dalam tempoh 35 tahun pada 4% boleh membayar balik kira-kira RM515,000. Jika rumah berharga RM350,000, ansurannya hanya sekitar RM1,550.
Kenapa had potongan gaji 60% penting?
Walaupun LPPSA meluluskan anda, slip gaji ada hadnya sendiri. Jabatan Akauntan Negara hanya memproses potongan selagi jumlahnya kurang daripada 60% gaji pokok dan elaun tetap. Ansuran LPPSA baharu, campur pinjaman kereta dan pinjaman koperasi, boleh menyebabkan anda melepasi had itu. Jika ini berlaku, potongan yang kurang keutamaan tidak diproses melalui gaji dan anda perlu membayarnya sendiri. Kotak keputusan menunjukkan kedudukan anda, supaya anda boleh selesaikan pinjaman kecil dahulu atau memilih rumah yang lebih murah.
LPPSA atau pinjaman bank?
Kadar tetap 4%, margin 100% dan potongan gaji menjadikan LPPSA menarik. Tetapi prosesnya boleh ambil masa lebih lama, dan sesetengah pemaju lebih suka pinjaman bank untuk tempahan cepat. Tanya pemaju awal-awal sama ada projek itu menerima LPPSA. Anda boleh dapat pembiayaan LPPSA dua kali sepanjang perkhidmatan; semak syarat pembiayaan kedua yang terkini dengan LPPSA.
Baca lagi: cara memohon LPPSA, had pembiayaan RM1 juta, LPPSA atau pinjaman bank dan Skim Muda dan pembiayaan kedua.
Bacaan berkaitan: rumah baharu di Johor RM300k–RM500k, semua projek.
Soalan lazim
Berapakah kadar keuntungan LPPSA?
LPPSA kenakan 4% setahun atas baki bulanan berkurangan bagi pembiayaan sehingga RM750,000. Mulai 4 Okt 2026, bahagian melebihi RM750,000 (sehingga RM1 juta) dikenakan 4.5%, jadi kadar keseluruhan ialah kadar purata, contohnya kira-kira 4.03% untuk RM800,000. Bagi pilihan Islam (SPPSAi), kadar keuntungan siling ialah 7%, tetapi LPPSA memberi rebat (ibra) supaya kadar efektif kekal 4%, selagi anda tidak tertunggak bayaran.
Adakah had RM1 juta sudah berkuat kuasa?
Ya. Had lebih tinggi daripada Belanjawan 2026 berkuat kuasa pada 4 Okt 2026, berdasarkan notis LPPSA yang dilaporkan EdgeProp. Sebelum itu had maksimum ialah RM750,000. Had ini ialah maksimum, bukan jumlah automatik: jumlah yang diluluskan masih bergantung pada pendapatan, komitmen dan nilaian rumah.
Berapa lama tempoh pembiayaan boleh diberi?
Pembiayaan pertama boleh sehingga 35 tahun (420 bulan) dan mesti tamat sebelum umur 90 tahun, mengikut mana lebih awal. Pembiayaan kedua sehingga 30 tahun. Skim Pembiayaan Perumahan Muda bagi pemohon berumur 30 tahun ke bawah membenarkan sehingga 40 tahun.
Apakah had potongan gaji 60%?
Bagi penjawat awam, Jabatan Akauntan Negara hanya memproses potongan gaji selagi jumlah potongan kurang daripada 60% gaji pokok dan elaun tetap. Ansuran LPPSA ada keutamaan tinggi, tetapi jika jumlahnya melebihi 60%, sesetengah potongan lain mungkin perlu dibayar terus dan bukan melalui slip gaji.
Boleh kakitangan kontrak atau pesara memohon?
Tidak. LPPSA untuk penjawat awam tetap yang telah disahkan jawatan, termasuk polis dan angkatan tentera, biasanya dengan sekurang-kurangnya setahun perkhidmatan. Kakitangan kontrak, sambilan dan pesara tidak layak untuk pembiayaan baharu.
Sumber: MyGOV: pembiayaan perumahan sektor awam (4%, 35 tahun atau umur 90) (seen 17 Nov 2026); EdgeProp: had LPPSA RM1 juta mulai 4 Okt 2026 (2 Oct 2026); PropCashflow: peraturan LPPSA (ujian 60%/50% dan 80%, tempoh) (Jul 2026); Jabatan Akauntan Negara (JANM): soalan lazim potongan gaji 60% (seen 17 Nov 2026)
Penjawat awam bertugas di Johor? Beritahu gred, kawasan dan bajet anda, kami senaraikan projek yang terima LPPSA.
WhatsApp 018-989 6881