Kalkulator pinjaman rumah dan DSR
Kira ansuran bulanan untuk rumah di Johor, atau berapa bank mungkin beri pinjaman berdasarkan gaji dan komitmen anda (DSR). Sesuai untuk pinjaman konvensional dan pembiayaan perumahan Islam.
Jawapan ringkas
Berapa ansuran bulanan rumah RM450,000?
Untuk rumah RM450,000 dengan pinjaman 90% (RM405,000) pada 4% setahun selama 35 tahun, ansuran bulanan ialah sekitar RM1,793. Sepanjang tempoh, anda membayar sekitar RM753,000, dan kira-kira RM348,000 daripadanya ialah faedah atau keuntungan. Bank biasanya meluluskan pinjaman jika jumlah komitmen anda kekal dalam DSR 60% hingga 70% daripada pendapatan bersih.
Fakta utama (5)
- Margin pembiayaan: sehingga 90% untuk rumah pertama dan kedua, 70% mulai pinjaman perumahan ketiga (Bank Negara Malaysia, Nov 2010).
- Tempoh maksimum 35 tahun (Bank Negara Malaysia, Jul 2013); kebanyakan bank mahu pinjaman tamat sekitar umur 70.
- Kad kredit dikira 5% daripada jumlah had sebulan, walaupun tiada baki.
- Setiap RM100 komitmen bulanan yang dijelaskan menambah kira-kira RM22,500 kepada pinjaman yang boleh diperoleh pada 4% selama 35 tahun.
- Pinjaman konvensional dan pembiayaan Islam berkadar berubah menggunakan formula baki berkurangan yang sama.
Dikemas kini: · Disemak oleh Rumah Bumi Johor
- Jumlah pinjaman / pembiayaan
- RM 0
- Bayaran pendahuluan
- RM 0
- Jumlah dibayar sepanjang tempoh
- RM 0
- Jumlah faedah / keuntungan
- RM 0
- Faedah / keuntungan tahun pertama
- RM 0
Anggaran sahaja. Kadar sebenar bergantung pada bank dan profil anda. Kemaskini: Nov 2026
Baki pinjaman mengikut tahun
12 bulan pertama: ke mana setiap bayaran pergi
| Bulan | Bayaran | Faedah / keuntungan | Prinsipal | Baki |
|---|
- Pendapatan bersih digunakan
- RM 0
- Komitmen semasa
- RM 0
- termasuk kad kredit (5% had)
- RM 0
- DSR semasa
- 0%
- Ansuran bulanan baharu maksimum
- RM 0
- Pinjaman / pembiayaan maksimum
- RM 0
Anggaran sahaja. Kadar sebenar bergantung pada bank dan profil anda. Kemaskini: Nov 2026
Andaian & peraturan yang digunakan
- Formula baki berkurangan, sama untuk pinjaman konvensional dan pembiayaan Islam berkadar berubah. Kadar asal 4.00% setahun, boleh diubah (0% hingga 15%).
- Margin pembiayaan: sehingga 90% untuk rumah kediaman pertama dan kedua, 70% mulai pinjaman perumahan ketiga (Bank Negara Malaysia, Nov 2010).
- Tempoh sehingga 35 tahun (Bank Negara Malaysia, Jul 2013), dan kebanyakan bank mahu pinjaman tamat sekitar umur 70.
- DSR = komitmen bulanan dibahagi pendapatan bersih bulanan. Kad kredit dikira 5% daripada jumlah had. Bank menetapkan had DSR sendiri, biasanya 60% hingga 70% bergantung pada pendapatan.
- Tidak termasuk: MRTA / MRTT, yuran guaman dan duti setem yang dibiayai dalam pinjaman, serta yuran lock-in atau penyelesaian awal.
Projek dalam bajet anda
Projek baharu di Johor dalam julat harga ini. WhatsApp kami untuk harga dan unit terkini.
 Bodaiju Residences @ MediniIskandar Puteri, Bukit Indah & Second Link
 Sentrio Residence 2 @ Scientex SenaiSenai & KulaiBumi: harga SPA 15% lebih rendah
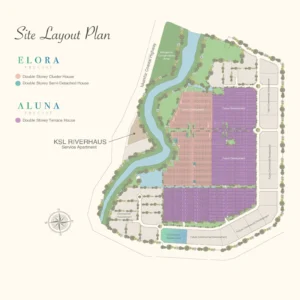 KSL RiverhausIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 KSL Austin Legacy @ Seri AustinMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah

 Crest at AustinMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
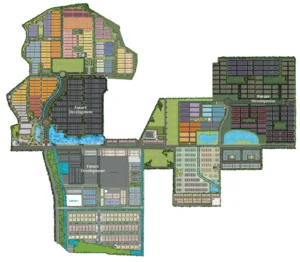 Eco Tropics Lanna 2Pasir GudangBumi: harga SPA 15% lebih rendah
 Summer SuitesJB City Centre & RTSBumi: harga SPA 15% lebih rendah
 Fraser Heights @ Tropicana UplandsIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Estuari Park Homes @ Puteri HarbourIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Southern Marina Residences @ Puteri HarbourIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 Sunway Lenang HeightsMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
 Isola Coast @ Senibong CoveSenibong Cove, Masai & Seri AlamBumi: harga SPA 15% lebih rendah
Panduan penuh
Baca panduan penuh
Bagaimana ansuran bulanan pinjaman rumah dikira?
Hampir semua pinjaman rumah di Malaysia menggunakan baki berkurangan. Setiap bulan bank mengenakan faedah (atau keuntungan, untuk pembiayaan Islam) hanya ke atas baki yang masih anda hutang. Ansuran anda kekal sama, tetapi pecahannya berubah: pada tahun-tahun awal kebanyakannya pergi kepada faedah, dan kemudian kebanyakannya pergi kepada prinsipal. Sebab itu jadual 12 bulan pertama menunjukkan prinsipal yang sedikit pada awalnya.
Untuk rumah RM450,000 dengan pinjaman 90% pada 4% selama 35 tahun, pinjaman ialah RM405,000 dan ansuran sekitar RM1,793 sebulan. Dalam 35 tahun anda bayar sekitar RM753,000, jadi kira-kira RM348,000 ialah faedah atau keuntungan. Tempoh lebih pendek menaikkan ansuran bulanan tetapi banyak mengurangkan jumlah kos.
Pinjaman konvensional atau pembiayaan Islam?
Untuk angka bulanan, kiraannya sama. Bezanya ialah kontrak. Pinjaman konvensional mengenakan faedah ke atas wang yang dipinjamkan. Pembiayaan perumahan Islam menggunakan kontrak jual beli atau perkongsian seperti Musharakah Mutanaqisah atau Tawarruq, dan bank memperoleh keuntungan, bukan faedah. Kedua-duanya biasanya berubah mengikut Kadar Asas Standard (SBR) bank, dan kontrak Islam menyatakan kadar siling. Baca lanjut dalam panduan pembiayaan perumahan Islam.
Apa itu DSR dan bagaimana bank menggunakannya?
Nisbah khidmat hutang (DSR) ialah bahagian pendapatan bersih bulanan anda yang sudah digunakan untuk hutang. Bank menjumlahkan ansuran dalam laporan CCRIS anda, termasuk pinjaman kereta, peribadi dan PTPTN, serta sebahagian had kad kredit anda, kemudian menambah ansuran rumah baharu. Jika jumlahnya kekal di bawah had mereka, biasanya 60% hingga 70%, pinjaman boleh lulus ujian ini.
Kalkulator ini menterbalikkan ujian itu. Kalkulator ini ambil pendapatan bersih anda, tolak komitmen semasa, dan tunjukkan ansuran baharu terbesar yang masih muat. Kemudian ansuran itu ditukar kepada pinjaman maksimum dan harga rumah maksimum, ikut margin pilihan anda.
DSR hanyalah satu bahagian keputusan. Bank juga menyemak rekod CCRIS dan CTOS, kestabilan kerja dan nilai hartanah. Jika permohonan anda pernah ditolak, lihat panduan rumah pertama kami untuk Johor Bahru.
Bagaimana untuk layak pinjaman rumah lebih besar?
- Jelaskan pinjaman peribadi atau kereta yang kecil sebelum memohon. Setiap RM100 komitmen yang dibuang menambah kira-kira RM22,500 kepada pinjaman yang boleh diperoleh pada 4% selama 35 tahun.
- Turunkan had kad kredit yang tidak digunakan. Had RM20,000 dikira RM1,000 sebulan walaupun anda tiada hutang.
- Mohon bersama pasangan atau ibu bapa sebagai peminjam bersama. Lihat pinjaman rumah bersama.
- Pembeli tanpa gaji tetap atau simpanan yang sedikit boleh dapat pembiayaan sehingga 100% melalui skim jaminan kerajaan SJKP di bank yang menyertai (Skim Rumah Pertamaku yang asal ditutup kepada permohonan baharu pada April 2023). Lihat SJKP dan Skim Rumah Pertamaku.
Bacaan berkaitan: rumah baharu di Johor RM300k–RM500k, semua projek.
Soalan lazim
Kadar 4% sesuai untuk saya?
Ini angka untuk merancang. Kebanyakan pinjaman rumah dan pembiayaan Islam pada akhir 2026 ditetapkan sebagai SBR bank tambah spread, dan surat tawaran anda menunjukkan kadar sebenar. Ubah kotak kadar untuk melihat kesannya.
Patutkah saya pilih 35 tahun?
Tempoh 35 tahun memberi ansuran paling rendah dan DSR paling baik, tetapi jumlah faedah atau keuntungan paling tinggi. Ramai pembeli ambil 35 tahun dan membuat bayaran tambahan bila mampu, jika pinjaman membenarkannya tanpa penalti.
Bank guna pendapatan kasar atau bersih untuk DSR?
Kebanyakan bank guna pendapatan bersih, selepas KWSP, PERKESO dan cukai. Sesetengah bank benarkan had DSR lebih tinggi untuk pendapatan lebih tinggi. Tandakan kotak KWSP untuk ikut amalan biasa.
Kenapa kad kredit dikira walaupun saya tiada hutang?
Bank menganggap anda boleh menggunakan had penuh, jadi ramai mengira sekitar 5% daripada had sebagai komitmen bulanan. Membatalkan atau menurunkan had kad yang tidak digunakan boleh menaikkan pinjaman yang anda layak.
Diskaun Bumi beri kesan pada pinjaman saya?
Ya. Bank memberi pinjaman berdasarkan harga SPA Bumi, jadi pinjaman dan ansuran lebih rendah. Cuba kalkulator diskaun Bumi kami.
Sumber: CIMB: memahami DSR (seen 17 Nov 2026); Bank Negara Malaysia: LTV 70% untuk pinjaman perumahan ketiga (3 Nov 2010); Bank Negara Malaysia: tempoh maksimum 35 tahun (5 Jul 2013)
Tak pasti angka mana sesuai untuk anda? Hantar bajet dan kawasan pilihan, kami balas dengan rumah baharu yang sesuai di Johor.
WhatsApp 018-989 6881