Kalkulator sewa atau beli
Lebih murah terus menyewa atau membeli rumah di Johor? Bandingkan kos bersih kedua-duanya mengikut tahun anda bercadang tinggal, dan lihat tahun bila membeli mula lebih untung.
Jawapan ringkas
Lebih baik sewa atau beli rumah di Johor?
Dengan angka asal kami, membeli jauh lebih untung dalam tempoh 10 tahun. Angka asal: sewa RM1,500 naik 3% setahun, rumah RM450,000, nilai naik 2% setahun, kos pemilik RM3,000 dan pulangan simpanan 4%. Jika nilai rumah tidak naik langsung, tahun pulang modal beralih ke sekitar tahun ke-12. Menyewa mungkin lebih baik jika anda mungkin bertukar kerja dalam dua atau tiga tahun.
Fakta utama (4)
- Perbandingan yang adil mengira apa yang anda miliki di akhir tempoh, bukan sekadar sewa berbanding ansuran.
- Keputusan sangat sensitif kepada kenaikan nilai rumah, jadi cuba beberapa angka.
- Diskaun Bumi 15% dan pengecualian duti setem rumah pertama menjadikan pembelian lebih menarik.
- Tahun pulang modal disemak sehingga 35 tahun.
Dikemas kini: · Disemak oleh Rumah Bumi Johor
- Kos bersih menyewa
- RM 0
- Kos bersih membeli
- RM 0
- Ansuran bulanan
- RM 0
- Tunai di awal (bayaran pendahuluan + yuran)
- RM 0
- Jumlah dibayar pembeli
- RM 0
- Pulangan yang dilepaskan atas tunai itu
- RM 0
- Nilai rumah pada akhir
- RM 0
- Baki pinjaman pada akhir
- RM 0
- Ekuiti anda pada akhir
- RM 0
Menyewa Membeli (kos bersih mengikut tahun)
Anggaran sahaja. Kadar sebenar bergantung pada bank dan profil anda. Kemaskini: Nov 2026
Andaian & peraturan yang digunakan
- Kos bersih menyewa = semua sewa yang dibayar dalam tempoh itu, naik setiap tahun mengikut kenaikan sewa yang anda masukkan.
- Kos bersih membeli = bayaran pendahuluan + yuran awal + ansuran dibayar + kos pemilik + pulangan yang terlepas atas bayaran pendahuluan dan yuran. Kemudian tolak ekuiti anda pada akhir tempoh (nilai rumah tolak kos jual, tolak baki pinjaman).
- Tahun pulang modal = tahun pertama kos bersih membeli sama atau lebih rendah daripada menyewa (disemak sehingga 35 tahun).
- Kiraan ini sengaja dipermudahkan. Kadar faedah kekal, kos pemilik tidak berubah, tiada cukai atau RPGT dan tiada pelarasan inflasi. Beza bulanan antara sewa dan ansuran juga tidak dilaburkan.
- Jika yuran awal dibiarkan kosong, kami guna kalkulator duti setem dan yuran guaman kami (kadar Akta Setem, pengecualian rumah pertama, Perintah Saraan Peguam Cara 2023, SST 8%).
Projek dalam bajet anda
Projek baharu di Johor dalam julat harga ini. WhatsApp kami untuk harga dan unit terkini.
 KSL Ceros Residences @ Nusa IdamanIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 KSL Austin Legacy @ Seri AustinMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
 KSL RiverhausIskandar Puteri, Bukit Indah & Second LinkBumi: harga SPA 15% lebih rendah
 KSL D’Secret Garden 2 @ KempasTampoi & KempasBumi: harga SPA 15% lebih rendah
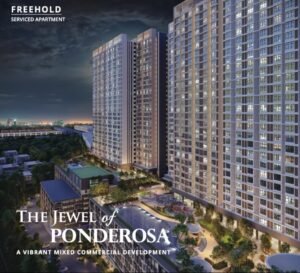 Ponderosa RegencyMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
 Grand Medini ResidenceIskandar Puteri, Bukit Indah & Second Link
 Duduk @ Santai 3 (near Eco Spring)Mount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
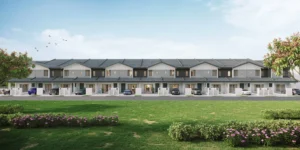 Allamanda @ Meridin EastPasir GudangBumi: harga SPA 15% lebih rendah
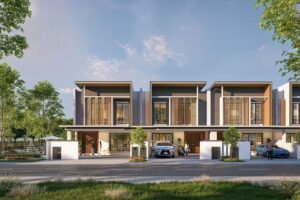 Meadow Heights @ Bandar TiramMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
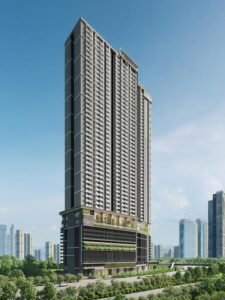 Aethera ResidencesJB City Centre & RTSBumi: harga SPA 15% lebih rendah
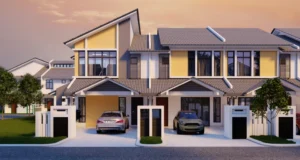 Bandar Tiram 3 Landed HomesMount Austin, Tebrau & PonderosaBumi: harga SPA 15% lebih rendah
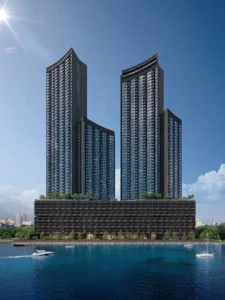 The Eclipse Johor BahruJB City Centre & RTSBumi: harga SPA 15% lebih rendah
Panduan penuh
Baca panduan penuh
Bagaimana membaca keputusan sewa atau beli?
Menyewa itu mudah: wang dibelanjakan dan habis. Membeli berbeza. Sebahagian setiap ansuran membayar faedah atau keuntungan dan sebahagian mengurangkan pinjaman, dan rumah boleh naik atau turun nilai. Jadi perbandingan yang adil bukan sewa lawan ansuran, tetapi kos sebenar setiap pilihan selepas dikira apa yang anda miliki pada akhirnya.
Dengan angka asal, membeli jauh lebih untung dalam 10 tahun. Angka asal: sewa RM1,500 naik 3% setahun, rumah RM450,000, kenaikan nilai 2%, kos pemilik RM3,000 dan pulangan simpanan 4%. Tetapi tetapkan kenaikan nilai kepada 0% dan tahun pulang modal beralih ke sekitar tahun ke-12. Keputusan sangat sensitif kepada kenaikan nilai, jadi cuba beberapa angka sebelum membuat keputusan.
Bila menyewa lebih masuk akal?
- Anda mungkin berpindah kerana kerja dalam dua atau tiga tahun. Yuran awal dan kos jual menelan kebanyakan keuntungan dalam tempoh pendek.
- Kawasan itu banyak unit tidak terjual dan harga mendatar. Semak rumah tidak terjual di Johor Bahru.
- Sewa untuk rumah yang sama jauh lebih rendah daripada ansuran tambah kos pemilik. Lihat sewa di Johor Bahru ikut kawasan.
- Membeli akan menyebabkan anda tiada simpanan kecemasan selepas bayaran pendahuluan.
Bila membeli lebih baik daripada menyewa?
Membeli cenderung menang apabila anda tinggal lama, apabila anda membeli bawah nilai pasaran (contohnya dengan diskaun Bumi 15% untuk projek baharu) dan apabila tunai awal rendah kerana pengecualian duti setem rumah pertama atau pakej pemaju. Pembeli Bumi bermula dengan kelebihan: rumah bernilai harga pasaran tetapi berharga 15% kurang, dan kalkulator tidak mengiranya melainkan anda masukkan harga Bumi sebagai harga. Cuba kalkulator diskaun Bumi kami dahulu. Untuk gambaran lebih luas, baca berbaloikah beli rumah di Johor Bahru 2026.
Bacaan berkaitan: rumah baharu di Johor RM300k–RM500k, semua projek.
Soalan lazim
Bayar sewa tu betul-betul membazir ke?
Tidak semestinya. Sewa membeli fleksibiliti dan tiada bil baik pulih. Membeli juga ada kos yang tidak pernah kembali, seperti faedah atau keuntungan, yuran dan kos pemilik. Kalkulator ini mengira kedua-dua belah.
Angka kenaikan nilai mana patut saya guna?
Gunakan angka berhati-hati untuk kawasan anda. Cuba 0%, 2% dan 4% untuk melihat berapa banyak jawapan berubah. Kenaikan lalu tidak menjanjikan kenaikan akan datang.
Apa itu pulangan simpanan?
Jika anda menyewa, bayaran pendahuluan boleh kekal dalam simpanan seperti ASB atau simpanan tetap dan memperoleh pulangan. Pulangan yang hilang itu ialah kos sebenar membeli, jadi kami tambah ke sebelah membeli.
Kenapa tahun pulang modal penting?
Jika anda jangka tinggal lebih lama daripada tahun pulang modal, membeli mungkin lebih murah. Jika anda mungkin berpindah sebelum itu, menyewa mungkin pilihan lebih murah.
Sumber: Skrine: pengecualian duti setem rumah pertama (Jan 2026); Majlis Peguam: Perintah Saraan Peguam Cara 2023 (Jul 2023); Rumah Bumi Johor: sewa JB ikut kawasan (2026)
Tak pasti angka mana sesuai untuk anda? Hantar bajet dan kawasan pilihan, kami balas dengan rumah baharu yang sesuai di Johor.
WhatsApp 018-989 6881