Rumah Dilanda Banjir: Cara Tuntut Insurans atau Takaful di Johor
· Rumah Bumi Johor
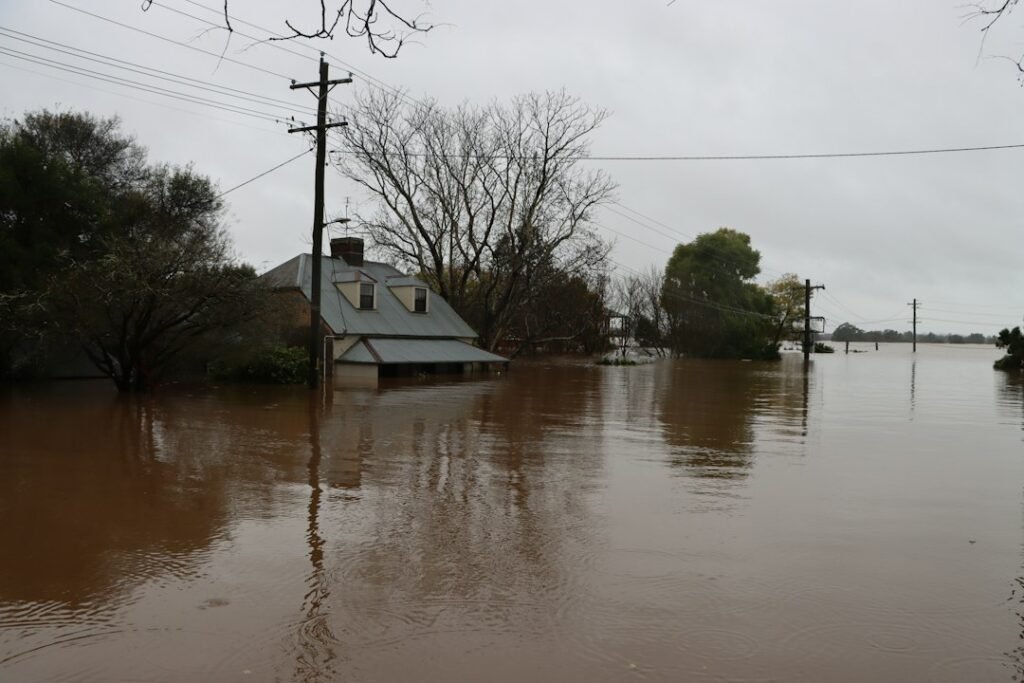
Monsun timur laut bermula pada 27 Okt 2026 dan dijangka berlarutan hingga Mac 2027. Maksudnya, musim banjir sudah tiba. Kalau air masuk ke rumah anda, soalan pertama mudah: polisi anda lindungi banjir ke? Banyak yang tidak. Pada Nov 2026, Persatuan Insurans Am Malaysia (PIAM) berkata hanya kira-kira 28% hingga 30% polisi kebakaran dan motor ada lanjutan banjir. Panduan ini terangkan cara semak, apa nak buat dalam 48 jam pertama, dan cara buat tuntutan.
Dikemas kini 17 Nov 2026. Maklumat umum, bukan nasihat undang-undang atau kewangan. Kata-kata polisi atau sijil anda yang menentukan apa dilindungi.
Langkah 1: Semak apa yang anda ada
| Jenis polisi | Perlindungan banjir? |
|---|---|
| Insurans atau takaful kebakaran yang diwajibkan bank untuk pinjaman | Biasanya hanya jika lanjutan banjir ditambah |
| Polisi pemilik rumah (bangunan) | Selalunya termasuk sebagai risiko asas, tetapi semak kata-kata polisi |
| Polisi isi rumah (perabot, perkakas) | Bergantung pada polisi |
| Polisi induk kondo oleh JMB atau MC | Lindungi bangunan; menurut Tokio Marine, deduktibel banjir mungkin dikenakan, dan isi rumah perlu perlindungan sendiri |
Menurut PIAM, lanjutan banjir untuk rumah bernilai RM100,000 berharga kurang daripada RM90 setahun, dan boleh ditambah di tengah tempoh polisi. PIAM juga berkata perlindungan tidak boleh dibeli hanya ketika risiko banjir paling tinggi. Jadi, tambah awal, bukan ketika air sedang naik. Tahun lalu, kadar pengambilan di wilayah selatan, termasuk Johor, paling tinggi di negara ini, iaitu 32%. Itu pun bermakna kebanyakan rumah masih tidak dilindungi.
Risau tentang banjir di kawasan yang anda nak beli?
Sebelum tempah, tanya kami tentang sejarah banjir kawasan itu di Johor.
Langkah 2: 48 jam pertama
- Keselamatan dulu. Matikan suis utama di papan agihan hanya jika selamat dan kering. Jangan sentuh soket atau perkakas yang basah.
- Ambil gambar dan video semuanya sebelum bersihkan: paras air pada dinding, setiap bilik, perabot dan perkakas yang rosak dengan jenama dan model kelihatan.
- Maklumkan penanggung insurans atau pengendali takaful secepat mungkin, melalui talian, aplikasi atau ejen. Beri nombor polisi, tarikh dan penerangan ringkas.
- Elak kerugian lanjut. Pindahkan apa yang boleh ke tempat kering. Tapi jangan buang barang rosak sehingga penanggung insurans atau pelaras kerugian benarkan.
Langkah 3: Buat tuntutan
- Lengkapkan borang tuntutan, dan lampirkan gambar, resit atau bukti pembelian, dan sebut harga pembaikan.
- Untuk tuntutan yang lebih besar, pelaras kerugian biasanya akan datang melawat.
- Untuk tuntutan kompleks, tanya tentang bayaran interim untuk pembaikan segera. Menurut Tokio Marine, tuntutan kompleks boleh ambil masa 8 hingga 12 minggu.
- Hati-hati dengan insurans terkurang. Kalau jumlah diinsuranskan lebih rendah daripada kos bina semula, klausa purata boleh kurangkan bayaran secara berkadar.
Kalau tuntutan ditolak
Minta sebab secara bertulis, dan buat aduan rasmi kepada penanggung insurans. Kalau tak setuju dengan keputusan muktamad, anda boleh ke Perkhidmatan Ombudsman Pasaran Kewangan (FMOS). FMOS mengendalikan pertikaian insurans dan takaful sehingga RM250,000 secara percuma. Failkan dalam tempoh enam bulan dari keputusan muktamad, atau selepas 60 hari jika penanggung insurans tidak membalas.
Sebelum beli, semak kawasan dulu. Baca keselamatan dan banjir di Johor Bahru mengikut kawasan.
Cari rumah di Johor?
Lot Bumi dalam projek baharu beri pembeli Bumiputera harga SPA Bumi 15% lebih rendah daripada harga bukan Bumi. Projek mana yang masih ada? Tanya kami.
Soalan lazim
Insurans kebakaran bank saya lindungi banjir?
Tidak secara automatik. Banjir ialah lanjutan pilihan pada polisi kebakaran. Semak jadual polisi untuk perkataan banjir, atau tanya bank atau penanggung insurans.
Boleh tambah perlindungan banjir sekarang?
Boleh. Menurut PIAM, lanjutan boleh ditambah di tengah tempoh polisi. Buat sebelum ada amaran banjir untuk kawasan anda.
Saya tinggal di kondo. Siapa yang tuntut kerosakan banjir?
JMB atau MC menuntut di bawah polisi induk untuk bangunan dan harta bersama. Perabot dan ubah suai anda perlu perlindungan isi rumah sendiri.
Perlu ke buang barang basah supaya cepat bersih?
Ambil gambar dulu, dan simpan barang itu sehingga penanggung insurans atau pelaras setuju ia boleh dibuang.
Sumber: The Star, semak perlindungan banjir rumah dan kenderaan, 6 Nov 2026; theSun, PIAM tentang perlindungan banjir, 6 Nov 2026; Tokio Marine, panduan pemilik rumah dan isi rumah; RinggitPlus, senarai semak tuntutan banjir PIAM dan MTA; Malaysiakini, sebab tuntutan ditolak (FMOS). Maklumat umum, bukan nasihat undang-undang atau kewangan. Foto muka depan: Wes Warren, Unsplash.
Tinggalkan Balasan